
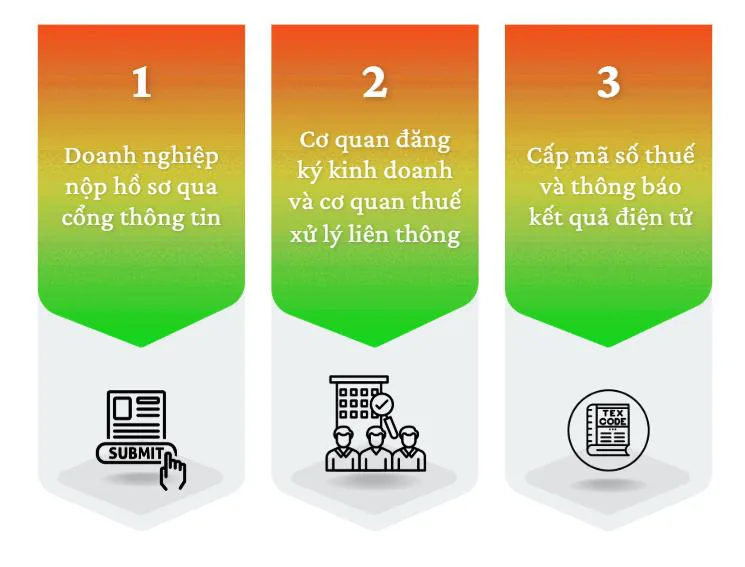
1. Đăng ký thuế lần đầu
Với công ty, mã số thuế đồng thời là mã số doanh nghiệp, cấp qua hệ thống đăng ký kinh doanh liên thông với cơ quan thuế. Kế toán trưởng hoặc người được ủy quyền nộp hồ sơ đăng ký thuế điện tử ngay sau khi doanh nghiệp được cấp giấy chứng nhận đăng ký kinh doanh.
Biểu mẫu
- Tờ khai đăng ký thuế mẫu số 01-ĐK-TCT — khi đăng ký trực tiếp tại cơ quan thuế.
- Giấy đề nghị đăng ký doanh nghiệp mẫu số 01 theo Thông tư 68/2025/TT-BTC — khi đăng ký thông qua cơ chế một cửa liên thông.
Hai mốc thời hạn
| Chủ thể | Thời hạn |
|---|---|
| Người nộp thuế | 10 ngày làm việc kể từ ngày được cấp giấy chứng nhận đăng ký doanh nghiệp (hoặc giấy phép thành lập, quyết định thành lập với tổ chức không đăng ký doanh nghiệp) |
| Cơ quan thuế | Cấp mã số thuế trong 03 ngày làm việc kể từ ngày nhận đủ hồ sơ đăng ký thuế |
Bốn bước thực hiện
- Chuẩn bị hồ sơ: bản điện tử Giấy đề nghị đăng ký doanh nghiệp (thay thế cho tờ khai đăng ký thuế do liên thông), hoặc Tờ khai đăng ký thuế mẫu 01-ĐK-TCT nếu đăng ký trực tiếp. Kèm quyết định thành lập, bản scan CCCD của người đại diện.
- Nộp hồ sơ: qua Cổng thông tin quốc gia về đăng ký doanh nghiệp hoặc Cổng thuế điện tử. Hồ sơ được ký số và gửi trực tuyến.
- Tiếp nhận và xử lý: hệ thống tự động chuyển thông tin đến cơ quan thuế quản lý; cán bộ thuế kiểm tra tính hợp lệ; nếu đầy đủ thì cấp mã số thuế trên hệ thống TMS.
- Trả kết quả: mã số thuế hiển thị trên Cổng thông tin đăng ký doanh nghiệp, hoặc gửi thông báo mã số thuế điện tử qua email và Cổng thuế điện tử.
2. Đăng ký sử dụng hóa đơn điện tử
Doanh nghiệp mới thành lập phải thực hiện thủ tục đăng ký với cơ quan thuế về việc sử dụng hóa đơn điện tử. Thủ tục này giúp cơ quan thuế nắm được hình thức hóa đơn doanh nghiệp dùng (có mã hay không có mã của cơ quan thuế) và thông tin nhà cung cấp dịch vụ hóa đơn.
Biểu mẫu
- Mẫu 01/ĐKTĐ-HĐĐT — Đăng ký/Thay đổi thông tin sử dụng hóa đơn điện tử;
- Mẫu 01/TB-ĐKĐT — Thông báo chấp nhận/từ chối đăng ký hóa đơn điện tử.
Cả hai ban hành kèm Nghị định 70/2025/NĐ-CP.
Thời hạn
- Doanh nghiệp: phải đăng ký sử dụng hóa đơn điện tử ngay khi bắt đầu sử dụng hóa đơn.
- Cơ quan thuế: gửi Thông báo chấp nhận hoặc không chấp nhận trong 01 ngày làm việc kể từ khi nhận được đăng ký. Nếu thông tin chưa khớp, thông báo từ chối gửi ngay hoặc chậm nhất ngày làm việc tiếp theo.
Bốn bước thực hiện
- Chuẩn bị thông tin đăng ký: xác định loại hóa đơn sẽ dùng (có mã của cơ quan thuế, không có mã, hoặc khởi tạo từ máy tính tiền); chọn hình thức gửi dữ liệu (qua nhà cung cấp dịch vụ hoặc trực tiếp trên cổng).
- Nộp đăng ký: đăng nhập Cổng Dịch vụ công Quốc gia, Cổng thông tin hóa đơn điện tử hoặc qua eTax → chức năng Hóa đơn điện tử. Điền loại hóa đơn, hình thức hóa đơn, hình thức gửi dữ liệu, phương thức chuyển dữ liệu, đơn vị cung cấp dịch vụ. Gửi Mẫu 01/ĐKTĐ-HĐĐT và ký số xác nhận.
- Xử lý hồ sơ: cơ quan thuế phản hồi thông báo tiếp nhận và trả kết quả trong vòng 01 ngày làm việc. Nếu đủ điều kiện, gửi Thông báo chấp nhận (Mẫu 01/TB-ĐKĐT); nếu từ chối thì nêu rõ lý do.
- Kích hoạt sử dụng: phối hợp nhà cung cấp dịch vụ để cấu hình hệ thống. Từ ngày đăng ký thành công, doanh nghiệp bắt đầu lập hóa đơn điện tử theo quy định.
Việc tiếp theo sau khi có mã số thuế và hóa đơn
Hai thủ tục trên mới là điều kiện để bắt đầu hoạt động. Chuỗi nghiệp vụ định kỳ của doanh nghiệp gồm:
- Kê khai thuế giá trị gia tăng theo tháng hoặc quý;
- Thuế TNDN tạm nộp hàng quý và quyết toán năm;
- Kê khai thuế TNCN, quyết toán và đăng ký người phụ thuộc;
- Nộp thuế điện tử.
Các mốc hạn nộp tờ khai trong năm có thể theo dõi bằng công cụ Lịch pháp lý doanh nghiệp. Nếu doanh nghiệp chuyển đổi lên từ hộ kinh doanh, xem thêm các ưu đãi được hưởng tại bài Hộ kinh doanh chuyển đổi lên doanh nghiệp.